Mostrando entradas con la etiqueta Luis de Guindos. Mostrar todas las entradas

lunes, 6 de junio de 2022

Banco Popular 5º Aniversario (2017-2022) R.I.P.

Sede del T.J.U.E en Luxemburgo

El pasado mes de diciembre el abogado general del Tribunal de Justicia de la Unión Europea (T.J.U.E.), cuya opinión no es vinculante, pero sí altamente influyente, negó a los ex inversores de Popular que puedan pedir una indemnización al banco Santander, por las acciones adquiridas antes de la resolución de la J.U.R. (Junta Única de Resolución), S.R.B. por sus siglas en inglés.

Más recientemente, a principios de mayo, el Tribunal de Justicia de la Unión Europea (T.J.U.E.) se pronuncia y exonera a la entidad financiera de indemnizar a los accionistas del Banco Popular.

El fallo del T.J.U.E. recuerda que la directiva de resolución establece que son los accionistas y acreedores de un banco en proceso de resolución quienes deben soportar prioritariamente las pérdidas sufridas como consecuencia de la aplicación de dicho procedimiento.

Una sentencia “impecable” que reconoce la legalidad del acto ejecutivo pero que de ningún modo entra a valorar cuales fueron las razones para que se produjera esa resolución. Es decir, como si un médico forense confirmase la defunción de una persona pero no aclarase si la muerte ha sido provocada o por causa natural. Todo en orden.

Por otra parte, el T.J.U.E. también reconoce que estos inversores tienen derecho a ser compensados por las instituciones europeas, pero solo por la diferencia en el caso de que se determinara que perdieron más por la resolución que lo que habrían perdido en un proceso de liquidación ordinario(*). La pirueta jurídica aquí es de sobresaliente, hay que admitirlo, ya que emplaza a demostrar un dato de un acto que no se produjo, ni se puede producir ya.

(*) La J.U.R. se basó en un informe elaborado por Deloitte. Informe que estimaba que el banco Popular habría perdido entre 23.400 y 28.170 millones de euros en un proceso de insolvencia ordinario, en el escenario más benévolo. En el más negativo, las pérdidas habrían ascendido hasta los 34.000 millones de euros (unas horquillas de por si muy amplias) y de una magnitud inmensa. "Buen trabajo" de Deloitte.

Como tampoco se tuvieron en cuenta en su momento otras alternativas viables como eran el interés de algunos bancos en adquirirlo o una ampliación de capital que reforzase su balance y que al parecer estaba ya prevista, según declaraciones de Emilio Saracho en la Audiencia Nacional, para el 12 de junio de 2017, cinco días después de la resolución. Sí, no se rían.

Diversos ejecutivos de bancos comerciales que han declarado ante el juez han cuantificado, ´a posteriori´, las siguientes cantidades como déficit de provisiones, créditos dudosos y/o tasaciones, que en ningún caso supone que se tradujeran en pérdidas reales:

Banco Sabadell                     -5.900 MM €

BBVA                                     -6.000 MM €

Bank of America                   -5.000 MM €

Bankia                                  -7.000 MM €

Todas, cifras muy alejadas de las que sirvieron como base a la J.U.R. para adoptar la decisión, según el informe de Deloitte de un escenario simulado, imposible de contrastar, hecho con rapidez y sin el debido tiempo para una elaboración correcta, dada la trascendencia que tenía.

Santander inicia la integración (oct-2017)

Sin olvidar tampoco que en ningún momento solicitó ayudas públicas como otras entidades españolas y europeas. Y que según FUNCAS en 2013 ascendían a 673 mil millones de los que se daban por perdidos la cuarta parte (<150 mil millones), un 5,2% del PIB de la UE-27.

Y que de ser ciertas, la solución estaba clara: ampliación de capital o venta a otro banco más potente, dado que el negocio recurrente era rentable.

También lo corrobora el hecho de que el Banco Santander realizó una ampliación de capital de 7.072 MM € para "hacer frente a la adquisición".

La operativa corriente del banco era positiva y el lastre de sus activos inmobiliarios había superado esas anteriores pruebas externas de; Oliver Wymann (2012), BCE (2014), EBA ( 2015), Agencias de calificación Fitch, Moody´s y S&P (2016 y 2017) ¿Cómo es posible que ya en plena recuperación del mercado inmobiliario, estos activos pudieran lastrar la solvencia del banco más que antes?

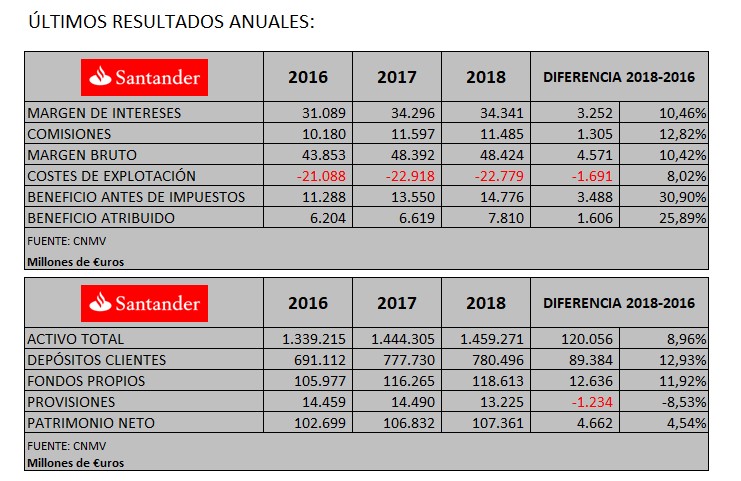
Algo que de todas formas contrasta con los hechos, ya que los 3 años siguientes a la resolución la mejora de los resultados del Santander fue sustancial. Y no se aprecia en sus balances y/o cuentas de resultados deterioro o menoscabo alguno, más bien todo lo contrario, un refuerzo y mejora.

Resumen comparado resultados y balance

Así entonces podemos deducir o concluir en los siguientes:

HECHOS INCUESTIONABLES.-

1.- ¿El balance y las cuentas estaban alterados? Diversas sentencias judiciales lo acreditan dando la razón a los demandantes por la adquisición de acciones y/o bonos del Banco Popular desde 2012. El informe pericial de los inspectores del Banco de España incide en lo mismo al responder así al requerimiento de la Audiencia Nacional. Algo que incurre en presuntos delitos recogidos en el Código Penal vigente. Por lo que no es lógico ni racional que, si las demandas interpuestas por falsedad en las cuentas en tribunales españoles algunas están resueltas y otras están pendientes de resolver, un tribunal de justicia europeo se pronuncie en vía civil. Ya que si las cuentas estaban falseadas hay ilícito penal y si no lo estaban el banco era solvente: Jaque mate.

2.- Por otra parte, el documento de los peritos del BdE, afirma que el principal culpable de la inviabilidad del banco fueron las tres grandes oleadas de fuga de depósitos, especialmente la del 31 de mayo. Las retiradas de fondos fueron masivas, algunas desde organismos de la Administración Pública Española.

"Dicho de otra forma, las pérdidas de los inversores no se derivan de la insuficiencia del patrimonio del banco para absorber las pérdidas de sus activos, sino de la imposibilidad de atender las elevadas e inesperadas solicitudes de retirada de depósitos", exponen los peritos.

3.-La denegación de algunos informes claves por parte de la J.U.R. y del Banco Santander que aclarasen lo que realmente ocurrió, argumentando problemas de estabilidad financiera. Increíble.

4.- La extraña, sospechosa y anómala gestión de Emilio Saracho, durante 108 días, así como algunas de sus declaraciones. Algo que también ponen de manifiesto en su informe los peritos del BdE que deja bien claro que: “las razones de la resolución hay que buscarlas dentro de la entidad”. Un gráfico de cotización bursatil evidencia "su gestión".

5.- El importante volumen de acciones que se negocian entre los días 31 de mayo y 6 de junio, que lleva la cotización de 0,609 a 0,317€ (-47,9%) que solo puede responder a información no accesible para el accionista ordinario, sin que la C.N.M.V. actuase suspendiendo la cotización como ha ocurrido en otros casos y es su obligación.


Por todo ello, con independencia de cual sea la sentencia o fallo final, hay una cosa muy clara: Que su resolución no obedece a un hecho adverso sobrevenido no provocado ni a la situación financiera de la entidad en el momento de la intervención. O ha habido ilícito penal o había solvencia.

 Por último dejo los enlaces a otros seis artículos que escribí en su momento con otras reflexiones y algunos datos (Click en el título).

11-10-2012         BancoPopular: ¿oportunidad o engaño?

07-06-2017         De pelotazo en pelotazo

16-06-2017         ¡Hundid el Popular!

08-09-2017         ¿Enriquecimiento injusto?

02-02-2019         Banco Popular: El desenlace (y IV)

01-02-2020         Banco Popular: El epílogo

También dejo un reciente artículo de 12 de mayo, de Diario Jurídico, en el que se analiza y critica la sentencia del T.J.U.E. de una forma muy clara.

¡Buena Suerte!


sábado, 2 de febrero de 2019

Banco Popular: El desenlace (y IV)

Han transcurrido más de 600 días desde aquella noche que se decidió la venta del Banco Popular por un euro al Banco de Santander. Desde entonces, más de trescientos mil afectados reclaman su dinero. Accionistas y bonistas que vieron como de la noche a la mañana su dinero había desaparecido. No había más explicaciones.

Para ello durante unos meses, un siniestro personaje, Emilio Saracho (Madrid, 1955), había sido nombrado presidente de la entidad en sustitución de Ángel Ron. Desde dentro y con la connivencia de algún otro consejero y consejera, fue preparando el camino para el fatal desenlace ocurrido la noche del 6 a 7 de junio de 2017.
No sé sabe bien por qué ni condujo a la entidad a una ampliación de capital, factible, ni a una venta o integración, para la que había bancos interesados. Todo su afán fue llevar al banco Popular a una aparente situación de insolvencia y de falta de liquidez. Excusas estas que permitieron a la Junta Única de Resolución (J.U.R.), organismo europeo con sede en Bruselas, creado en 2015, a realizar su primera y única intervención hasta ahora.
Para ello, su presidenta, Elke König (Colonia, 1954), también colaboró con declaraciones que provocaron alarmas. Algo impropio de la alta responsabilidad de un cargo público europeo. Todo estaba decidido.
En España; Luis de Guindos, Sebastián Albella o Luis María Linde, desde sus poderosas y privilegiadas posiciones, iban a permitir uno de los asaltos más descarados, con alevosía y nocturnidad, a una empresa privada por parte de otra. Solo dos meses antes el ministro de economía, Luis de Guindos, había dicho: “Popular es un banco solvente y su futuro lo decidirán sus accionistas” . Una hipocresía más, la operación estaba en ciernes de cerrarse. Todo por un euro, era el acuerdo.
Desde entonces cientos de recursos, reclamaciones y demandas, inundan organismos y juzgados, españoles, europeos y norteamericanos. En España ya habido diversas sentencias judiciales que han condenado al Banco Santander a devolver el dinero de las acciones y bonos. Mientras, la J.U.R. sigue negando el acceso a diversos documentos que califica de reservados. Algo inexplicable si tan claro estaba todo. ¿O no lo estaba? ¿O se basó todo "el soporte legal" en conjeturas e hipótesis a la carta?
Cuadro comparativo de resultados antes y después de la adquisición.

Hoy, días después de conocer los resultados del Banco de Santander, en el primer ejercicio completo (2018) con el Banco Popular integrado, no se aprecia el más mínimo daño por esa “compra solidaria” que hizo por un euro. No, más bien se ven unos resultados que han mejorado los activos, el patrimonio y el beneficio de forma notable. Una gran inversión.
"No hay más preguntas Señoría". Los afectados y afectadas esperan una resolución a la altura de todas las pruebas y evidencias que a día de hoy están sobre la mesa.
Un caso evidente, no solo de malas prácticas, connivencias políticas y presuntamente corruptas, sino que además son los claros ejemplos que utilizan los enemigos de España, para arremeter contra la estabilidad, el progreso y la pacífica convivencia de los españoles y españolas. Una pena.

viernes, 16 de junio de 2017

¡Hundid el Popular!

Ángel Ron, ex-presidente del Banco Popular (2004-2017)
No se sabe muy bien quien dio la orden, pero si quien la ejecutó: las autoridades bancarias europeas con el apoyo de las españolas. No hay otra.
¿Por qué se hizo?...
Esta cuestión es más peliaguda. Ya que la solvencia del banco estaba fuera de toda duda y solo una precipitada – e inducida – falta de liquidez llevó o justificó la medida empleada por las citadas autoridades. Mientras, el Banco de Santander, que pasaba por ahí, se paró y dijo: “Lo compro por 1 euro”. Dicho y hecho.
Si en la película ¡Hundid el Bismarck! fue el propio Churchill quien dio la orden, en esta ocasión no lo tenemos claro. Pero algún día lo sabremos.
Tuit de John Müller, adjunto al director de EL ESPAÑOL
El Banco de España y la CNMV no hicieron absolutamente nada por evitar la catástrofe. Haber prohibido las operaciones en corto, como recientemente se hizo con Liberbank, a buen seguro hubiera evitado la sangría de la cotización y la consecuente salida de depósitos. Algo que acometieron algunas administraciones públicas, en un hecho sin precedentes. Ni con Bankia, quebrada, que necesitó de 23 mil millones públicos para su saneamiento, se hicieron tales disposiciones de efectivo. Ayudas que hoy por cierto vuelve a la actualidad, al reconocer nuestras autoridades que más de 60 mil millones de ayudas públicas no se recuperarán. En contra de lo manifestado, por activa y por pasiva, no hace mucho tiempo. Tanto el presidente del gobierno, Mariano Rajoy, como el ministro de economía, Luis de Guindos, habían reiterado que las ayudas se recuperarían e incluso que se ganaría dinero. ¡Las mentiras tienen las patas muy cortas!

Tuit de Javier Cremades de Cremades y Asociados.
Así en esta ocasión, en primer lugar y para acabar con cualquier tipo de resistencia interna se cambió al "almirante de la nave", que en vez de llevar la misma a lugar seguro y desde ahí defenderse, la dejó indefensa y un blanco fácil. Además no fue víctima de un torpedo, sino de lo que se conoce como voladura controlada. Voladura que se produjo desde su interior, afectando a la estructura y derribando toda la nave de una sola vez.
Luego, además, en los últimos días transcurridos han ocurrido cosas que hacen elevar más el nivel de sospecha.
Tras leer las declaraciones de Ángel Ron, anterior presidente, al diario digital “El Independiente” que dirige Casimiro García Abadillo, las dudas razonables que teníamos ante lo sucedido, se han vuelto aún más convincentes.


ü     “El banco era solvente hasta mi último día al frente”
ü     “Ya señalé que cada vez que Emilio Saracho hacía una declaración, el valor de la acción se venía abajo”
ü     “Cuando Saracho entró en el banco nos comentó a los directivos y a mí que él era banquero de inversión y que desconocía, por tanto, la gestión de un banco comercial”
ü     “La última oferta -no vinculante- llegó el pasado mes de noviembre. BBVA ofreció 5.500 millones, cuando la valoración rondaba los 6.500 millones”

Ángel Ron. (15-jun-2017)

La ampliación de capital ni se intentó, ni tan siquiera se sondearon las posibilidades de hacerla. Estando las cuentas auditadas con fecha de 31 de diciembre y 31 de marzo para hacer la ampliación de capital. 
Cuenta en Twitter de afectados
También nos hemos enterado esta semana que los tenedores de deuda senior, cuya cotización había caído al 90,1% de su valor el pasado 5 de junio, hoy cotizaban al 104,91%. Otro buen negocio para quien tenía información confidencial.
Desde entonces los despachos de abogados y las sociedades de afectados, están ya planteando una dura lucha judicial por lo que consideran un expolio en toda regla.
Así, Miguel Durán de Durán&Durán abogados encuentra muy sospechosa la actuación y el viernes día 9 ya presentaron una denuncia en la Audiencia Nacional contra Emilio Saracho.
Javier Cremades de Cremades y asociados, califican de  "Confiscación regulatoria en toda regla" y concluyen “Aún hay jueces en Berlín”. En su informe previo de 16 páginas se pueden leer cosas como esta:
Y también presentaron una demanda el pasado día 8.
Desde la Asociación Española de Accionistas Minoritarios de Empresas Cotizadas (AEMEC) también invitan a todos los perjudicados a defender sus derechos. Esto no ha hecho más que empezar. Quedan ahora años por delante para que la Justicia, española o internacional, se pronuncie.
Por último, añadimos este estado de cuentas que nos llegó a través de @POPafectados.

¡Suerte a todos!